Арбитраж трафика на кредитки и микрозаймы: разбираем финансовую вертикаль
Финансовые вертикали вроде займов и кредиток — тихая золотая жила арбитража, куда блогеры редко лезут. Займы дают быстрые апрувы и быстрые выплаты...

Есть в арбитраже вертикали, о которых кричит каждый второй блогер и есть те, о которых спокойно молчат — потому что там зарабатываютденьги. Займы и кредитки как раз из вторых.
Пока коммьюнити обсуждает очередную связку в гембле и спорит, какой антидетект лучше, люди с мозгами, табличками и калькулятором забирают деньги из финки. Без хайпа, без красивых скриншотов баланса, без обещаний миллиона за неделю. Просто потому, что понимают одну простую вещь – деньги любят тишину.
Давай начистоту: это одна из самых сложных вертикалей для новичка и одна из самых прибыльных для того, кто умеет считать. Между этими двумя условными категориями — пропасть из слитых бюджетов, заблокированных кабинетов и пролитого пота. Сегодня будем разбираться, можно ли войти в эту вертикаль и надо ли вообще.
Разбор финансовой вертикали
Финка – далеко не однородная вертикаль, тут достаточно много ниш, в которых нужно разбираться отдельно. Крипту и всё, что с ней связано сегодня трогать не будем, а вот залив на финансовые инструменты и банковские продукты разберём.
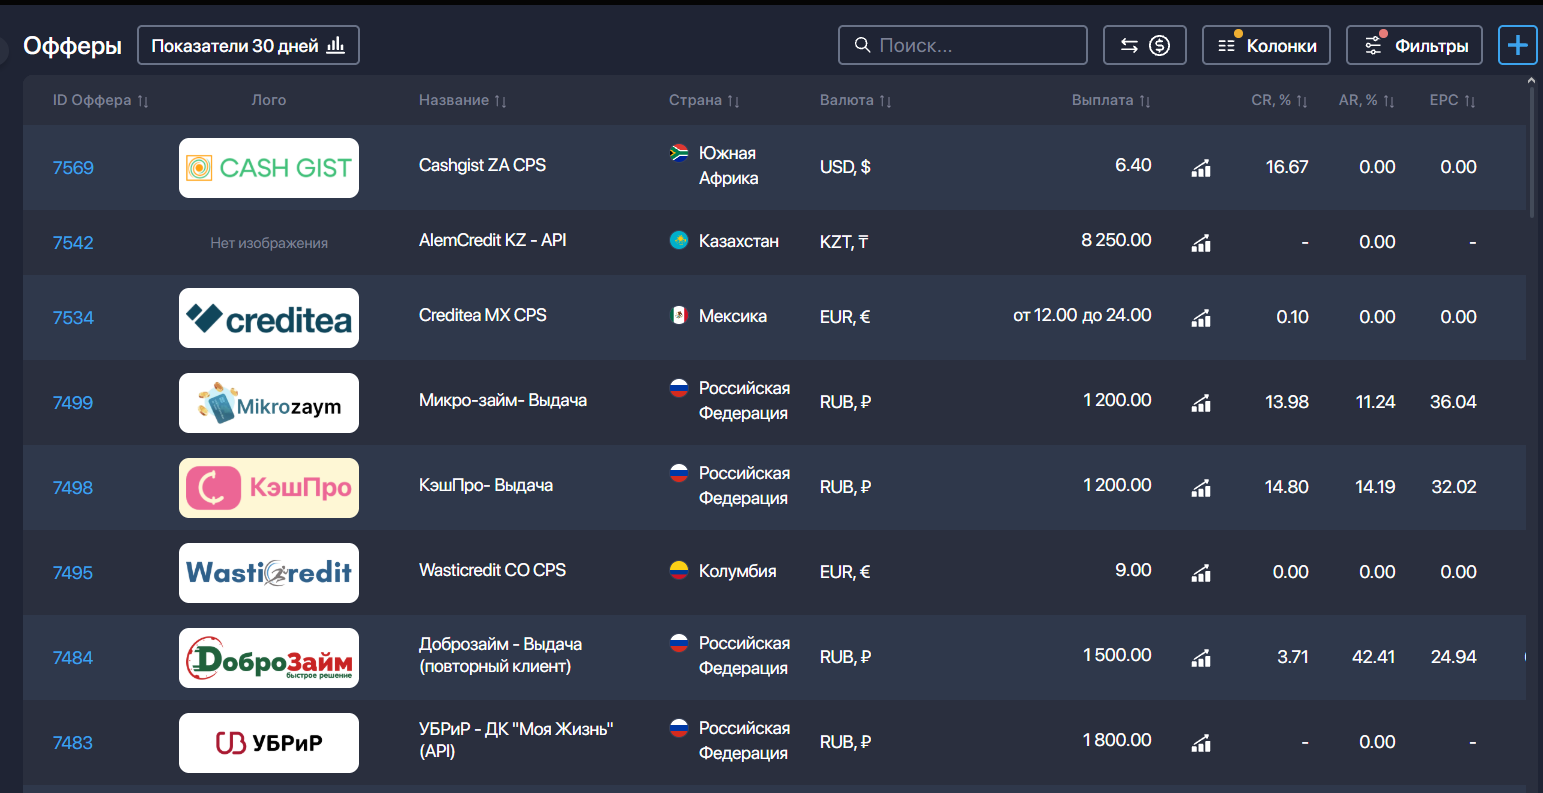
Микрозаймы
Здесь всё быстро. Человек оставляет заявку, получает решение за несколько минут, деньги — на карту в тот же день. Соответственно:
Апрув выше, чем у банков. МФО лояльнее к кредитной истории.
Ставка ниже. За одного нового клиента тебе заплатят заметно меньше, чем за активированную кредитку.
Сверка лидов быстрее. Ты быстрее получаешь статистику и быстрее понимаешь, работает связка или нет.
Качество аудитории решает всё. Сюда нередко приходит человек с просрочками, с долгами, с уже пятью действующими займами. Часть из них рекламодатель просто не пропустит.
Главная ловушка МФО — иллюзия лёгкости. Заявок много, апрув радует, отчёт красивый. Правда платят не за заявку, а за выданный займ, и разница между этими двумя событиями может быть очень большая. Есть офферы, на которых апрув около 30%, а есть и такие, где не больше 5-7%.
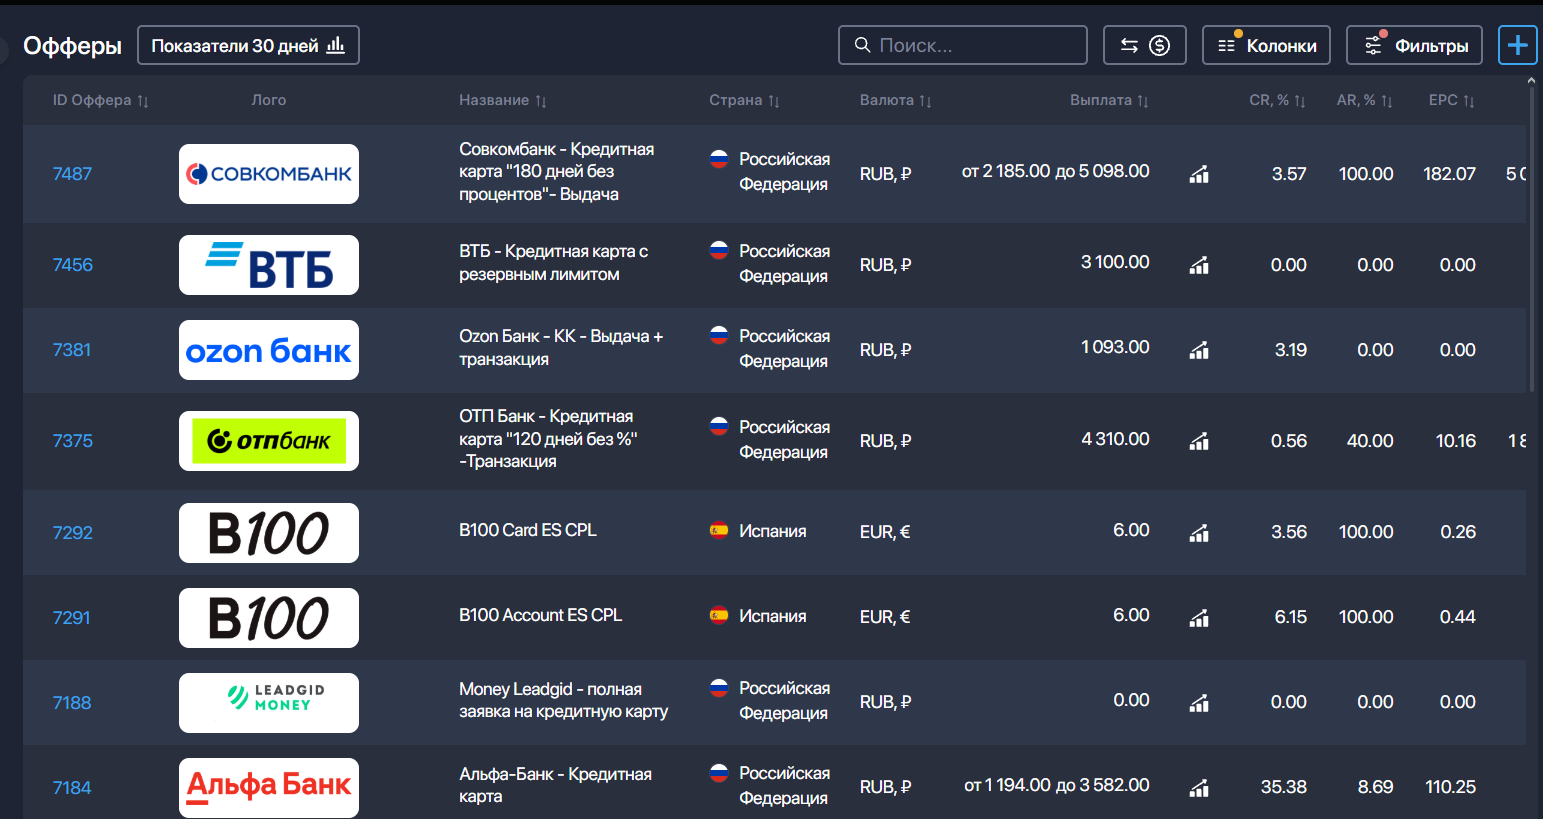
Кредитные карты
Здесь всё наоборот. Ставка высокая, иногда в несколько раз выше, чем по МФО. Путь лида — отдельное приключение:
Клик – заявка – скоринг – одобрение – выпуск карты – получение – активация – первая операция.
Только на последнем из этих этапов тебе начислят деньги. В зависимости от оффера это может быть активация, а может — первая покупка. Узнай это до запуска, а не после первого холда.
Апрув по кредиткам низкий. Банки считают долговую нагрузку, проверяют историю, смотрят на доход. Ты можешь привести сто идеально целевых людей и получить пятнадцать одобрений. И это нормально. Проблема начинается тогда, когда ты посчитал экономику так, будто одобрят всех сто.
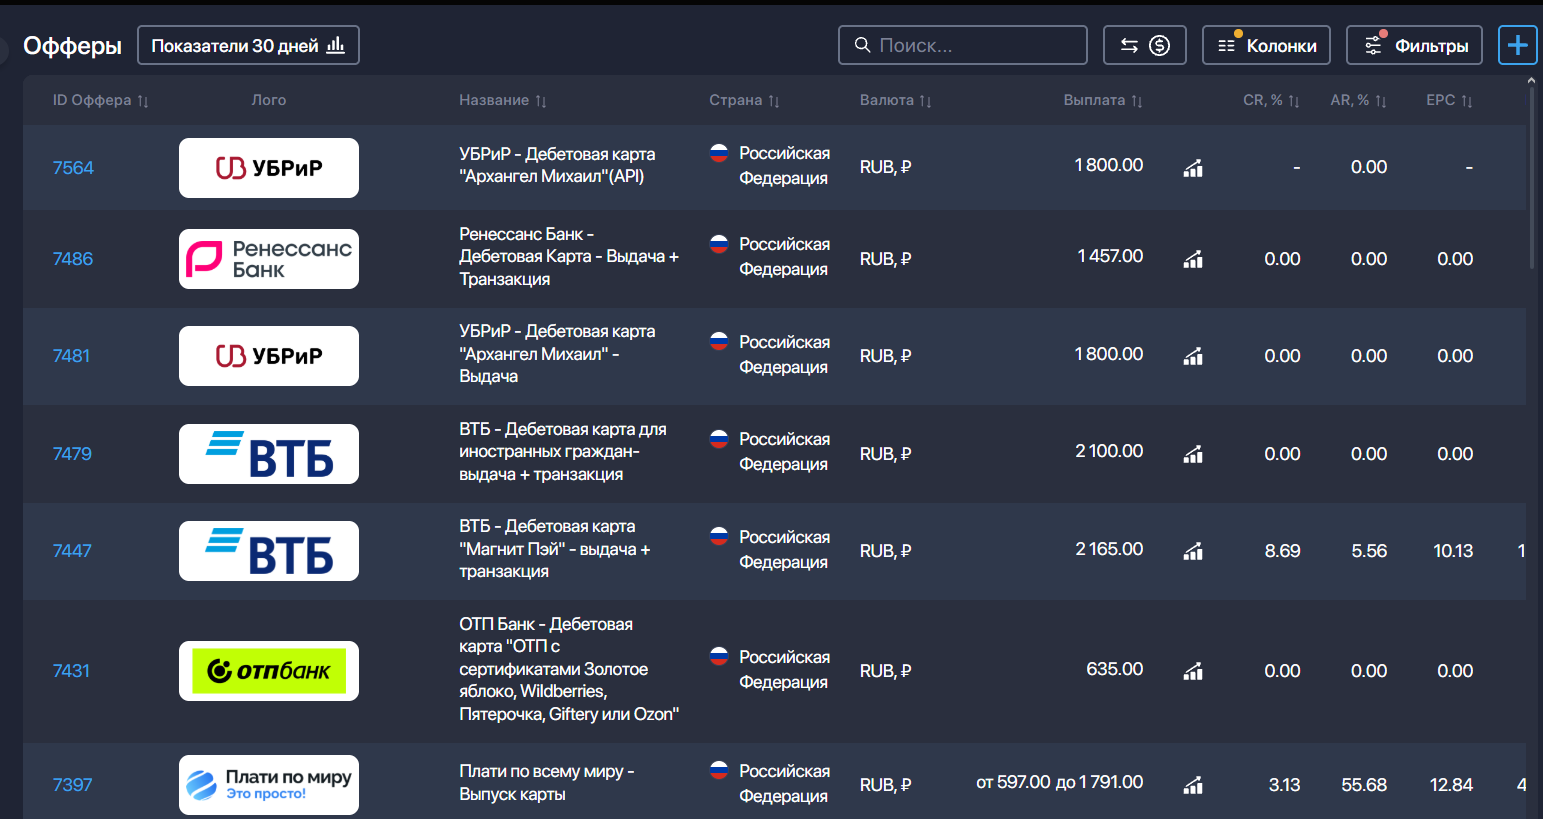
Дебетовые карты
Дебетовую карты продать проще всего, а заработать на ней сложнее всего. Всё потому, что банки интересуют только новые клиенты, которых нет у них в базе, а таких клиентов уже очень мало. У большинства людей уже есть 3-4 активные дебетовых карты и ещё сколько-то, которые просто валяются без дела.
Те, кто занимается бонус-хантингом или уклоняется от налогов не наша аудитория – у них точно уже есть карты всех доступных банков. Единственный вариант – искать тех, кто только вступает в совершеннолетие и по какой-то причине у него не было детской карты.
Ипотека, кредиты для бизнеса и прочее
Все остальные категории я объединил в одну по той простой причине, что во-первых сам с ними не работал и не знаю толком, что сказать, во-вторых они мало популярны и это неспроста. Искать целевую аудиторию под них – сложно и дорого, поэтому и у арбитражников популярностью они не пользуются. Тут скорее подойдёт SEO трафик или какой-нибудь целевой блог, но где ты его возьмёшь? Можно очень дорого купить, но если их продают, то есть ненулевая вероятность того, что такой источник просто накручен и хрен когда ты сможешь отбить затраты на него.
Опасности финансовой вертикали
В товарке ты привык смотреть на стоимость лида. В финке это самая опасная метрика из всех существующих.
Потому что дешёвый лид — это часто лид, который никогда не станет оплаченным.
Давай посчитаем на реальном примере. Кредитка, выплата за активацию — 2000 ₽.
1000 кликов по 25 ₽ = 25 000 ₽ расходов.
Конверсия в заявку — 10% — 100 заявок.
Апрув банка — 15% — 15 одобрений.
Активировали карту — 60% — 9 активаций.
Выплата: 9 × 2000 = 18 000 ₽.
Итог: минус 7000 ₽. При этом CPL у тебя красивый — всего 250 ₽. Ты можешь год оптимизировать этот запуск и всё равно оставаться в минусе, потому что проблема не в цене клика, проблема в воронке.
Теперь формула, которую стоит выжечь на мониторе:
Цена оплаченного действия = CPC / (CR × %апрув)
Ещё надо принять факт того, что в финке деньги приходят не сразу. Тридцать, сорок пять, шестьдесят дней — норма. А рекламный бюджет тебе нужно пополнять уже сегодня.
Если ты запустил масштабный тест и не оставил себе подушки, то деньги кончатся за неделю, а ближайшая выплата через месяц. Просчитай кассовый разрыв до запуска.
Источники трафика для финансовых офферов
Поиск и контекст. Самый горячий спрос. Человек сам вбил “кредитная карта с длинным беспроцентным периодом” — он уже почти твой. Но дорого, и конкуренция бешеная. Отдельный нюанс: запросы вроде “займ без отказа” привлекают аудиторию с серьёзными долговыми проблемами. Дешевле по клику, катастрофичнее по апруву.
Соцсети. Таргетироваться на нужную аудиторию просто, но и конкуренция тут не меньше.
Посевы в профильных каналах. Личные финансы, кэшбэк, скидки, городские паблики. Качество зависит от аудитории конкретный площадки, поэтому заходи малыми суммами и считай до оплаченного действия. Не забывай про маркировку рекламы — здесь к этому относятся серьёзно.
Можно пробовать добывать трафик и условно-бесплатным методом, но это может выйти ничуть не дешевле, чем платный трафик. Первый мой апрувнутый лид на МФО, к слову, был как раз с УБТ, но в далёком уже 2022 году.
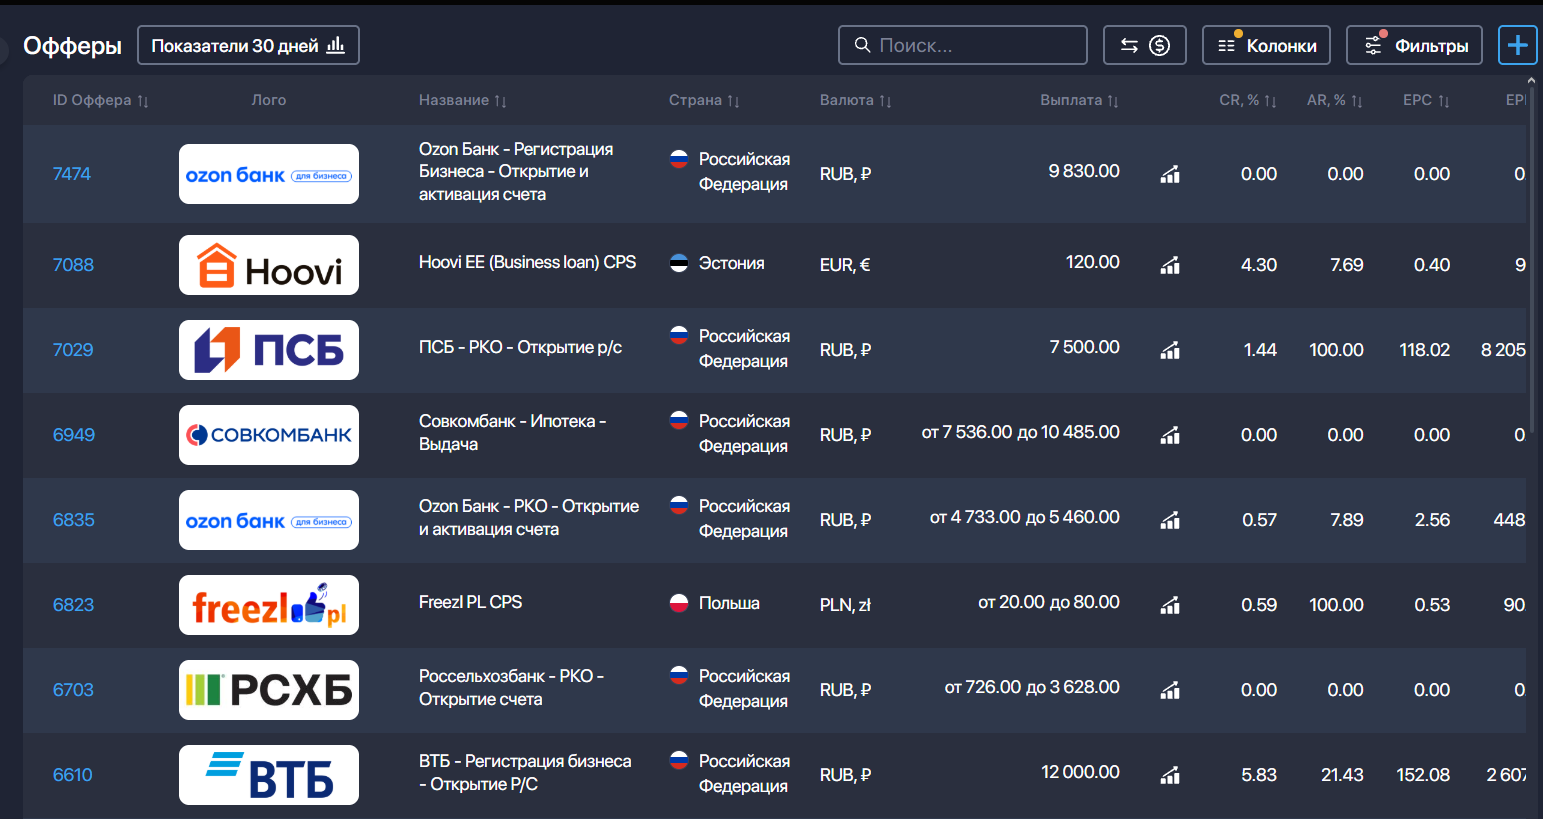
Ещё одной важной частью залива на финансы является обозначение, что ты не предоставляешь финансовых услуг. Вк у меня требовал отдельное письмо, которое я бегал, распечатывал и подписывал. Некоторые источники могут потребовать лицензии, они обычно есть в партнёрках внутри карточек офферов.
Креативы
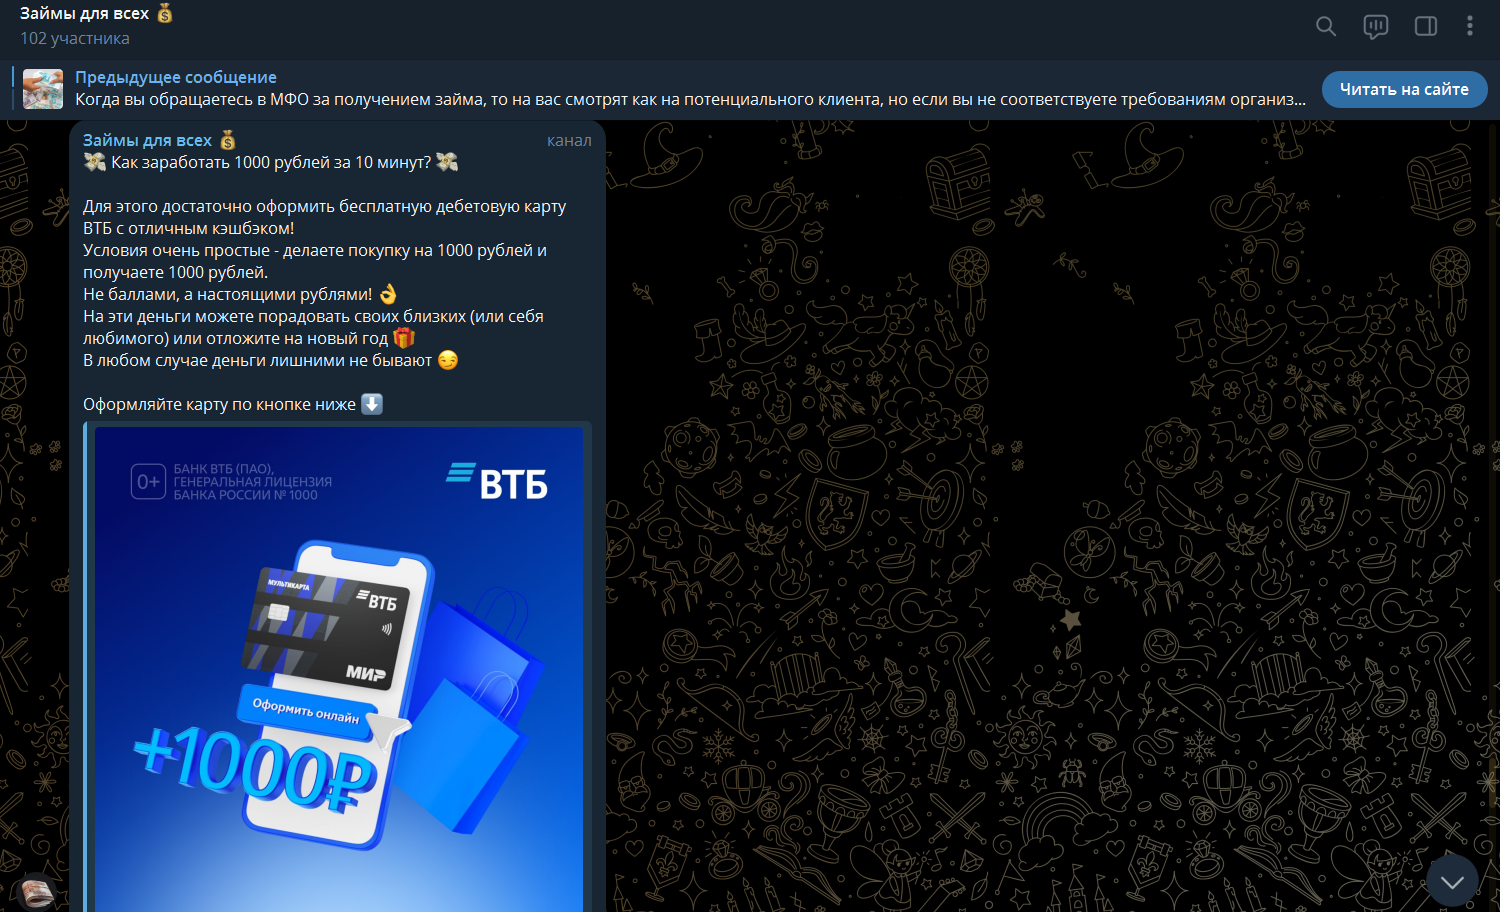
Делать креативы с одной стороны очень просто, с другой довольно сложно. Основная проблема в том, что банкам критично как именно ты рекламируешь их продукт, поэтому они выкладывают список уже одобренных материалов. Что-то отличное от этого списка нужно будет долго и муторно согласовывать с менеджером.
МФО в этом плане гораздо сговорчивее. Им не так принципиально, потому в ход идут замечательные истории о том, как мужик проснулся с похмелья, нажал пару кнопок в телефоне и ему одобрили микрозайм, сразу перечислив на карту. Проблема в том, что такой подход уже задрочен до нельзя и придумать в нём что-то новое крайне тяжело.
Вывод
Стоит ли заходить в микрозаймы и кредитки?
Если ты ищешь схему “залить сотку и забрать пять” — нет, тебе не сюда. Здесь длинный цикл, строгие правила, низкий апрув и холд, который проверяет твою финансовую устойчивость на прочность.
Если ты хочешь построить системный заработок с высокими ставками и предсказуемой экономикой — да, сюда стоит смотреть. Но заходить нужно не с поиском рабочего крео, а с таблицами, в которой подсчитаны все этапы воронки.
Проверь себя перед стартом:
-
Ты знаешь, за какое именно действие платят?
-
Ты посчитал стоимость оплаченного действия, а не стоимость лида?
-
У тебя есть бюджет на холд и резерв на клибэки?
-
Твоя прокладка честно объясняет человеку, что он оформляет?
-
Ты видишь в трекере цепочку до конечного события?
Если хотя бы на два вопроса ответ нет — даже не начинай. Остановись и ещё подумай. Финка не про халяву. Она про тех, кто умеет считать. Скучно? Возможно. Однако именно такие вертикали кормят годами, пока очередная гембловая связка уходит в небытие.
Понравилась статья?
Оцените материал — это поможет нам делать лучше.


