Куда безопасно выводить деньги с партнёрских программ
Как вывести деньги из CPA без блокировок, лишних комиссий и проблем с налоговой? Разбираем банковские переводы, крипту, ИП и главные риски.

Представь ситуацию: ты три месяца пахал – тестировал связки, сливал бюджеты, перебирал креативы, ругался с менеджерами партнёрок. Вот наконец-то в кабинете трекера зелёные цифры. Апрув хороший, холд прошёл, на балансе висят заветные $2000. Ты жмёшь кнопку вывод и...
И тут начинается квест, к которому тебя не готовил ни один бесплатный курс или арбитражный блогер. Куда выводить? На карту? А если банк заблокирует? На крипту? А какая биржа ещё работает с РФ? На ИП? У кого вообще, нахрен, есть это ИП? А если я вообще не хочу светить эти деньги?
И вот ты сидишь, смотришь на свой баланс в партнёрке и понимаешь: заработать деньги – это половина дела. Вторая половина – забрать их и не потерять по дороге.
В этой статье я разберу все основные способы вывода денег с партнёрских программ, честно расскажу, где тебя поджидают грабли, и объясню, как не остаться без штанов на последнем этапе.
Почему вывод денег – это вообще проблема
Давай начнём с того, почему этот вопрос не такой простой, как кажется.
Ты работаешь в арбитраже. Это значит, что твой доход приходит от рекламных партнёрок, которые часто зарегистрированы на Кипре, в Великобритании, в Нидерландах или вообще в каких-нибудь офшорах. Они платят тебе за конверсии. С точки зрения банка и налоговой, ты получаешь деньги от иностранной компании за непонятные услуги.
Вот тут и начинаются основные проблемы:
Первая – банки. В России действует 115-ФЗ (закон о противодействии легализации доходов). Банк видит входящий перевод от иностранной компании и может начать задавать вопросы. Может не задать, а просто заблокировать счёт до выяснения обстоятельств и ты будешь три недели доказывать, что ты не верблюд, а арбитражник.
Вторая – налоги. Если ты получаешь доход, ты должен платить налог. Точка. Можно спорить, можно возмущаться, но это закон. Если налоговая увидит, что тебе на карту регулярно приходят переводы от иностранных юрлиц без декларирования – будут вопросы и штрафы.
Третья – мошенники. Рынок обмена и вывода денег переполнен скамом. Обменники, которые исчезают вместе с твоими деньгами. Фейковые платёжные сервисы, которые выглядят как настоящие.
Так что вопрос куда вывести – это не просто вопрос удобства. Это вопрос безопасности.
Основные способы вывода
Давай пройдёмся по всем вариантам, от самых легальных до не самых. У каждого есть плюсы, минусы и уровень риска.
Банковский перевод на ИП или самозанятого
Начнём с самого простого пути. Да, я знаю, что половина читателей сейчас закроет вкладку. Но давай всё-таки разберём.
Как работает:
Ты регистрируешь ИП или становишься самозанятым (налог на профессиональный доход). Заключаешь договор с партнёркой (или принимаешь оферту). Партнёрка переводит тебе деньги на расчётный счёт. Ты платишь налог.
Для самозанятых: налог 6% с дохода от юрлиц. Лимит — 2,4 миллиона рублей в год. Если зарабатываешь больше (что вряд ли) – нужно переходить на ИП.
Для ИП: зависит от системы налогообложения. УСН 6% с дохода — самый простой вариант. Плюс страховые взносы (около 45 000 рублей в год).
Плюсы:
- Легально. Никаких вопросов от банка, налоговой, ФСБ, соседей.
- Банк не заблокирует. Если у тебя есть договор, акты, инвойсы – ты всегда докажешь, откуда деньги.
- Можно масштабироваться. Когда обороты вырастут, тебе не придётся перестраивать схему.
- Можно работать с официальными партнёрками. Многие финансовые или просто официальные белые партнёрки платят только на юрлицо или ИП.
Минусы:
- Налог. 6% – это не ноль. При условии, что ROI у тебя может быть процентов 10-15, то это почти половина от прибыли.
- Бюрократия. Нужно открыть счёт, вести учёт, сдавать отчётность. Для самозанятых проще, для ИП вообще нужен бухгалтер.
Если ты планируешь заниматься арбитражем с белыми офферами – это единственный нормальный путь. Да, ты платишь 6%. Но зато спишь спокойно, не боишься блокировок и можешь спокойно покупать недвижимость и машины, не объясняя, откуда деньги.
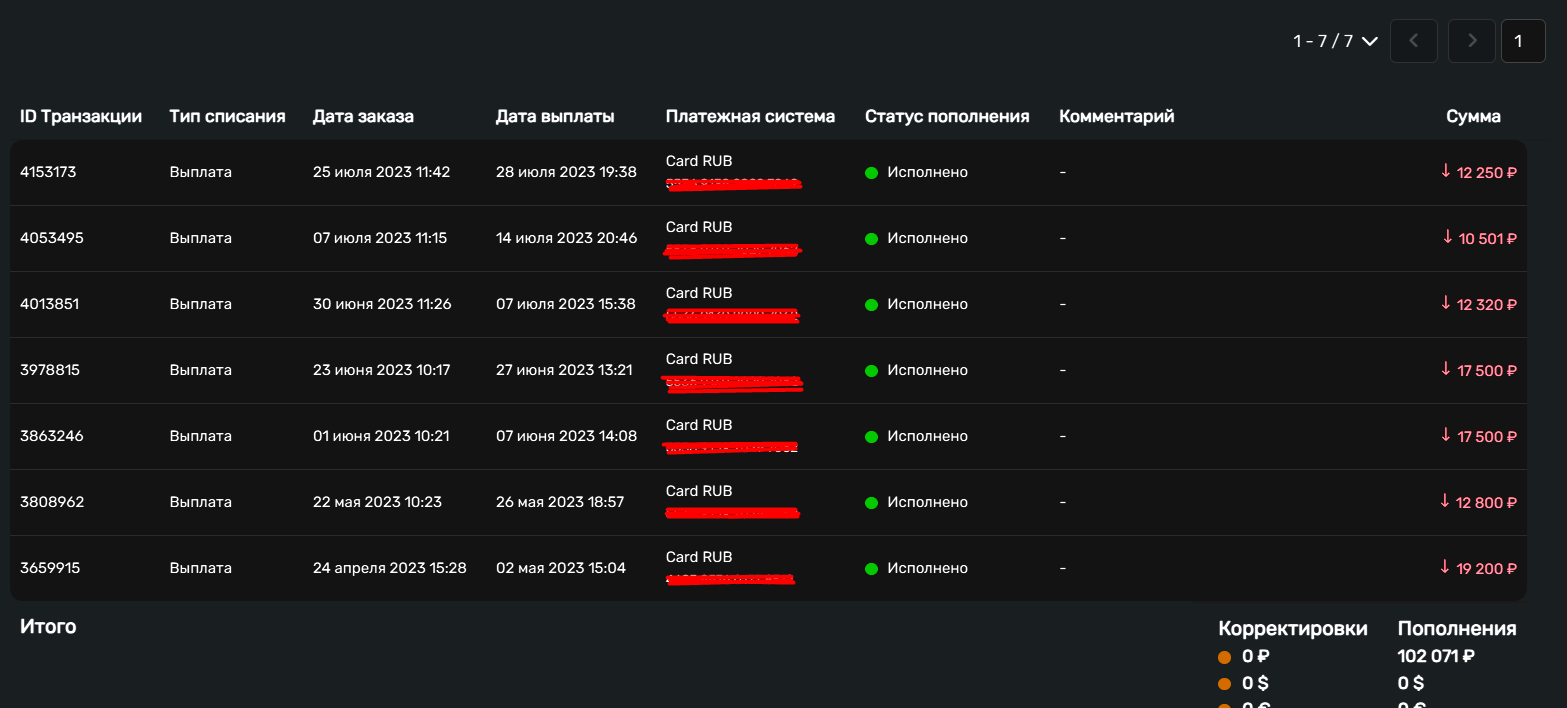
Криптовалюта
Самый популярный способ в арбитражном комьюнити. И самый неоднозначный.
Как работает:
Партнёрка выплачивает тебе в USDT (реже в USDC). Ты получаешь крипту на свой кошелёк или биржу. Дальше — либо хранишь, либо выводишь в фиат через обменник или P2P-площадку.
Плюсы:
- Скорость. Перевод занимает минуты, а не 3–5 дней, как банковский.
- Анонимность. Партнёрка не требует от тебя паспорт, ИНН и договор. Просто адрес кошелька.
- Нет привязки к банку. Никаких 115-ФЗ, никаких блокировок на этапе получения.
Минусы:
- Блокировка на бирже. Если ты выводишь крипту на биржу, а не просто кошель, то нужно внимательно читать новости, особенно в последнее время. Сейчас уже много бирж перестали обслуживать российских и белорусских клиентов, ссылаясь на санкции.
- Обменники. Не все обменники честные. Есть скам, есть задержки, есть комиссии, которые съедают 3–5% суммы. Для того, чтобы тебе блокнули счёт, достаточно чтобы всего один человек пожаловался на мошенничество.
- Налоговая не дремлет. В 2026 году банки и обменники всё активнее передают данные. Если ты гоняешь большие объёмы через P2P без регистрации – рано или поздно вопросы появятся.
Вердикт: Крипта — отличный способ получить деньги от партнёрки, но вывести их в фиат безопасно – это уже отдельная задача, причём иногда со звёздочкой. Не держи большие суммы в крипте дольше, чем нужно. Получил, обменял, зафиксировал.
Электронные кошельки: Capitalist, WebMoney, Payeer
Средний вариант между банком и криптой.
Как работает:
Партнёрка переводит деньги на твой кошелёк. Дальше ты либо тратишь напрямую (оплата сервисов, подписок), либо выводишь на карту.
Плюсы:
- Просто. Регистрация занимает 5 минут.
- Многие партнёрки поддерживают.
- Относительно быстро. Вывод на карту – от нескольких минут до суток.
Минусы:
- Лимиты. Без верификации очень низкие лимиты, часть функций может быть недоступна. С верификацией – выше, но всё равно не безгранично.
- Комиссии. Вывод на карту может стоить 2–4% от суммы, плюс курс на таких платёжках далеко не в твою сторону.
Вердикт: Подходит для небольших сумм и промежуточных операций. Получил $500-$600, вывел на карту, потратил. Для серьёзного оборота – не особо.
Зарубежные банки
Для тех, кто работает с западными партнёрками и получает выплаты в долларах или евро.
Как работает:
Ты открываешь счёт в иностранном банке или платёжной системе (Payoneer, Wise, Revolut). Партнёрка платит туда. Дальше ты либо тратишь с карты, либо выводишь на российский счёт.
Плюсы:
- Удобно для западных сетей. Многие партнёрки платят только на Payoneer или банковский перевод.
- Доллары/евро. Не теряешь на конвертации при получении.
- Легально при правильном оформлении.
Минусы:
- Сложность открытия. В 2026 году открыть счёт в иностранном банке из России крайне сложно. Многие сервисы не работают с российскими резидентами.
- Комиссии за вывод в Россию. Если ты выводишь на российский счёт, потеряешь на конвертации и комиссиях.
- Налоговая. Если у тебя есть зарубежный счёт, ты обязан уведомить налоговую. Неполучение – штраф.
Вердикт: Актуально для тех, кто живёт не в России или имеет второе гражданство/ВНЖ. Для резидентов РФ в текущих реалиях – сложно и дорого.
Главные ошибки при выводе денег
Теперь давай поговорим о том, на чём люди реально теряют деньги. Не на комиссиях, а на глупости.
Ошибка 1. Выводить всю сумму сразу
У тебя на балансе $50 000. Сложно такое представить, но всё же. Ты жмёшь “Вывести” на карту. Банк видит входящий перевод на полмиллиона от непонятной компании. Что делает банк? Правильно – блокирует и просит документы.
Что делать? Выводи частями. 500–1000 за раз. Между выводами – пауза в 2–3 дня. Не создавай лишнюю нагрузку на счёт и переводы делай на разные карты.
Ошибка 2. Менять крипту в случайных обменниках
“Братан, вот обменник, там курс лучше на 0.5%”. Ты переходишь, отправляешь USDT, и... тишина. Ни крипты, ни денег, ни поддержки.
Что делать? Пользуйся только агрегаторами с рейтингом. Проверяй возраст обменника, объём операций, отзывы. Если обменник существует три дня и предлагает курс на 5% лучше рынка – это скам. Всегда.
Ошибка 3. Держать большие суммы в крипте
“Биток вырастет, подожду”. Биток не вырос, а наоборот, упал. Ты хотел выводить 2000, а теперь там 140 и никто уже не доплатит.
Что делать? Получил выплату в крипте – не покупай малознакомые монеты или сразу выведи в фиат. Если ты хочешь быть одновременно арбитражником и трейдером – скорее всего проебёшься в обоих начинаниях.
Вывод
Так куда безопасно выводить деньги с партнёрских программ?
На самом деле никуда, покой нам только сниться. Любую сумму в любой валюте могут заблокировать потому что не понимют происхождения или просто потому что могут. Доверять самое дорогое (деньги) нельзя даже самым близким людям – они могут оказаться ещё и недалёкими.
Если смог заработать больше, чем потратил – то лучше раскидай эту сумму по разным кошелькам и счетам. Таким образом ты не останешься без денег в самый неподходящий момент (а подходящего момента не бывает).
Думай на шаг вперёд. Фиксируй всё. Не жадничай на налогах и не рискуй ради экономии трёх процентов. Аминь.
Понравилась статья?
Оцените материал — это поможет нам делать лучше.


